Ist Pflegegeld steuerpflichtig? Steuer, Rente und Anrechnung 2026
Pflegegeld ist nicht steuerpflichtig. Die pflegebedürftige Person erhält es nach § 3 Nr. 1 Buchst. a EStG steuerfrei. An pflegende Angehörige weitergegeben, bleibt es bis zur Höhe des Pflegegeldes steuerfrei (§ 3 Nr. 36 EStG). Höhere Beträge und Zahlungen an Fremde können steuerpflichtig sein.
- Quellen geprüft:
- Aktualisiert am
- Redaktion Pflegebox Fachwelt · Fachlich verantwortlich: Julian Weber
- 13 Min. Lesezeit
Transparenz: Unsere Betreiberin bietet selbst eine Pflegebox an. Was das für diese Seite bedeutet
Das Wichtigste in Kürze
- Für die pflegebedürftige Person ist Pflegegeld steuerfrei, wie alle Leistungen einer Pflegeversicherung (§ 3 Nr. 1 Buchst. a EStG). Es gehört nicht als Einnahme in die Steuererklärung.
- Bei Angehörigen und Personen mit sittlicher Pflicht ist weitergegebenes Pflegegeld bis zur Höhe des Pflegegeldes steuerfrei, 2026 also bis 347, 599, 800 oder 990 Euro im Monat, mindestens bis 131 Euro (§ 3 Nr. 36 EStG).
- Wer für die Pflege Geld erhält, verliert den Pflege-Pauschbetrag von 600, 1.100 oder 1.800 Euro im Jahr (§ 33b Abs. 6 EStG). Eine Ausnahme gilt für Eltern eines Kindes mit Behinderung.
- Bei einkommensabhängigen Sozialleistungen wie Bürgergeld oder Wohngeld zählt Pflegegeld nicht als Einkommen (§ 13 Abs. 5 SGB XI).
- Pflegende Angehörige erwerben ab Pflegegrad 2 Rentenansprüche. Ein Jahr Pflege bei Pflegegrad 5 mit reinem Pflegegeld bringt 2026 rechnerisch rund 0,91 Entgeltpunkte, etwa 38,85 Euro Monatsrente.
Inhalt dieser Seite11 Abschnitte
- Muss die pflegebedürftige Person das Pflegegeld versteuern?
- Wann ist weitergegebenes Pflegegeld bei Angehörigen steuerfrei?
- Was ist der Pflege-Pauschbetrag und schließt Pflegegeld ihn aus?
- Wie wirkt sich ein Pflegegrad auf die eigene Steuererklärung aus?
- Wird das Pflegegeld dem Finanzamt gemeldet?
- Wann gilt Pflegegeld als Einkommen?
- Bekommen pflegende Angehörige Rentenpunkte?
- Mindert Pflegegeld die eigene Rente?
- Welche Fehler kosten bei Steuer und Rente Geld?
- Häufige Fragen
- Weiterlesen
Muss die pflegebedürftige Person das Pflegegeld versteuern?
Nein. Die pflegebedürftige Person muss das Pflegegeld nicht versteuern. § 3 Nr. 1 Buchst. a EStG stellt Leistungen aus einer Pflegeversicherung steuerfrei. Das gilt für die soziale Pflegeversicherung und für eine private Pflege-Pflichtversicherung gleichermaßen.
Steuerfrei sind damit auch die übrigen Leistungen der Pflegeversicherung, zum Beispiel Pflegesachleistung, Entlastungsbetrag, Verhinderungs- und Kurzzeitpflege und die Pauschale für Pflegehilfsmittel zum Verbrauch. Keine dieser Leistungen erscheint in der Steuererklärung als Einnahme.
Die Höhe spielt dafür keine Rolle. Bei Pflegegrad 5 sind 990 Euro im Monat, 11.880 Euro im Jahr, genauso steuerfrei wie 347 Euro bei Pflegegrad 2. Die Beträge nennt der Pflegegeld-Ratgeber.
Wann ist weitergegebenes Pflegegeld bei Angehörigen steuerfrei?
Weitergegebenes Pflegegeld ist bei der Pflegeperson steuerfrei, wenn sie angehörig ist oder eine sittliche Pflicht erfüllt und der Betrag das Pflegegeld nicht übersteigt. So regelt es § 3 Nr. 36 EStG für Einnahmen aus Pflege, Betreuung und Hilfe im Haushalt.
Die Grenze richtet sich nach dem Pflegegeld des Pflegegrades, mindestens aber nach dem Entlastungsbetrag von 131 Euro im Monat. Damit sind auch bei Pflegegrad 1, wo es kein Pflegegeld gibt, Zahlungen an pflegende Angehörige bis 131 Euro im Monat steuerfrei. Dasselbe gilt, wenn die pflegebedürftige Person vergleichbare Leistungen aus einer privaten Pflegeversicherung oder der Beihilfe erhält.
Wer nicht verwandt ist, braucht eine sittliche Pflicht im Sinne von § 33 Abs. 2 EStG. Das sind Gründe, denen man sich tatsächlich oder moralisch nicht entziehen kann, etwa bei einer langjährigen engen Nachbarschaft ohne andere Hilfe. Eine feste Liste gibt es nicht; im Zweifel entscheidet das Finanzamt. Wer gegen Bezahlung für Fremde pflegt, erfüllt keine sittliche Pflicht.
Rechenbeispiel: Eine Mutter mit Pflegegrad 3 überweist ihrer pflegenden Tochter 700 Euro im Monat. Steuerfrei sind 599 Euro. Die übrigen 101 Euro fallen nicht unter § 3 Nr. 36 EStG. Ob und wie dieser Teil zu versteuern ist, klärt eine Steuerberatung oder ein Lohnsteuerhilfeverein. Wie die Weitergabe praktisch abläuft, beschreibt der Ratgeber Pflegegeld an pflegende Angehörige weitergeben.
| Pflegegrad | steuerfrei je Monat | steuerfrei je Jahr |
|---|---|---|
| Pflegegrad 1 | 131 Euro (Entlastungsbetrag) | 1.572 Euro |
| Pflegegrad 2 | 347 Euro | 4.164 Euro |
| Pflegegrad 3 | 599 Euro | 7.188 Euro |
| Pflegegrad 4 | 800 Euro | 9.600 Euro |
| Pflegegrad 5 | 990 Euro | 11.880 Euro |
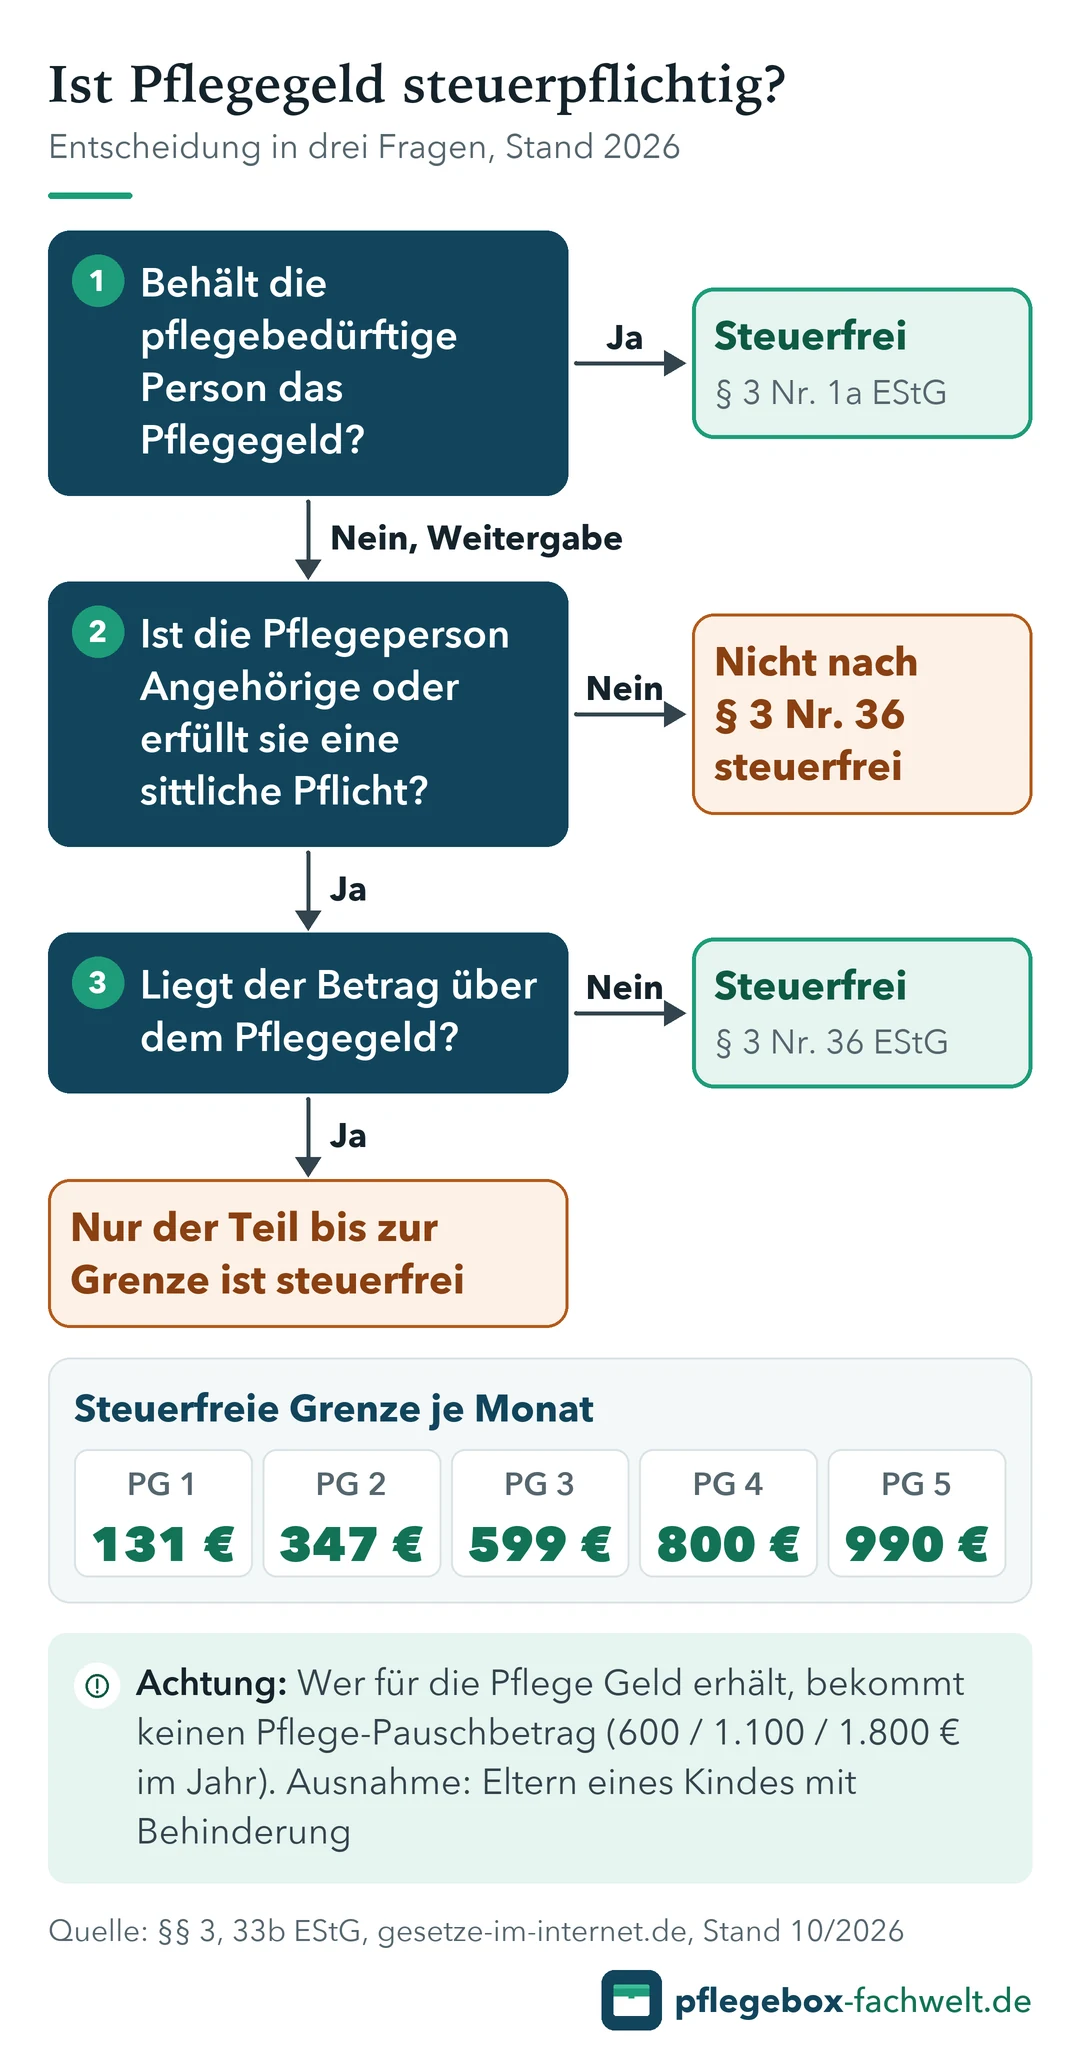
Inhalt der Grafik als Text
Frage 1: Wer erhält das Geld? Behält die pflegebedürftige Person das Pflegegeld, ist es steuerfrei (§ 3 Nr. 1 Buchst. a EStG).
Frage 2: Geht das Geld an eine Pflegeperson, die Angehörige ist oder eine sittliche Pflicht erfüllt? Wenn ja, ist es bis zur Höhe des Pflegegeldes steuerfrei: 347 Euro bei Pflegegrad 2, 599 Euro bei Pflegegrad 3, 800 Euro bei Pflegegrad 4, 990 Euro bei Pflegegrad 5 im Monat, mindestens 131 Euro (§ 3 Nr. 36 EStG). Wenn nein, ist die Zahlung nicht nach dieser Vorschrift steuerfrei.
Frage 3: Wird mehr gezahlt als das Pflegegeld? Der übersteigende Teil ist nicht steuerfrei. Unabhängig davon gilt: Wer für die Pflege Geld erhält, bekommt keinen Pflege-Pauschbetrag von 600, 1.100 oder 1.800 Euro im Jahr (§ 33b Abs. 6 EStG), außer Eltern eines Kindes mit Behinderung.
Was ist der Pflege-Pauschbetrag und schließt Pflegegeld ihn aus?
Der Pflege-Pauschbetrag ist ein Steuerabzug für unentgeltlich Pflegende. Er beträgt nach § 33b Abs. 6 EStG 600 Euro bei Pflegegrad 2, 1.100 Euro bei Pflegegrad 3 und 1.800 Euro bei Pflegegrad 4 oder 5 im Jahr. Wer für die Pflege Einnahmen erhält, bekommt ihn nicht.
Weitergegebenes Pflegegeld zählt dabei als Einnahme, auch wenn es steuerfrei ist. Das zeigt § 33b Abs. 6 Satz 2 EStG: Nur das Pflegegeld, das Eltern für ihr Kind mit Behinderung empfangen, zählt ausdrücklich nicht als Einnahme. Für alle anderen gilt: Weitergabe oder Pauschbetrag.
Weitere Voraussetzungen: Die Pflege findet persönlich in der eigenen Wohnung oder der Wohnung der gepflegten Person statt, in der EU oder im EWR. In der Steuererklärung steht die steuerliche Identifikationsnummer der gepflegten Person. Pflegen mehrere Personen, wird der Pauschbetrag geteilt. Ändert sich der Pflegegrad im Jahr, zählt der höchste. Ist die gepflegte Person hilflos, gilt der Betrag von 1.800 Euro.
Der Pauschbetrag mindert das zu versteuernde Einkommen, nicht die Steuer selbst. Rechenbeispiel mit angenommenem Grenzsteuersatz von 30 Prozent: 1.100 Euro Pauschbetrag bei Pflegegrad 3 sparen rund 330 Euro Steuer im Jahr. Die steuerfreie Weitergabe des Pflegegeldes bringt bei Pflegegrad 3 dagegen bis zu 7.188 Euro im Jahr. In Euro wirkt die steuerfreie Weitergabe deshalb meist stärker. Der Pauschbetrag kommt in Betracht, wenn das Pflegegeld bei der gepflegten Person bleibt.
| Pflegegeld weitergeben | Pflege-Pauschbetrag | |
|---|---|---|
| Rechtsgrundlage | § 3 Nr. 36 EStG | § 33b Abs. 6 EStG |
| Wirkung | Zahlung bleibt steuerfrei | mindert das zu versteuernde Einkommen |
| Pflegegrad 2 | bis 4.164 Euro im Jahr | 600 Euro im Jahr |
| Pflegegrad 3 | bis 7.188 Euro im Jahr | 1.100 Euro im Jahr |
| Pflegegrad 4 | bis 9.600 Euro im Jahr | 1.800 Euro im Jahr |
| Pflegegrad 5 | bis 11.880 Euro im Jahr | 1.800 Euro im Jahr |
| Kombination | schließt den Pauschbetrag aus, außer bei Eltern eines Kindes mit Behinderung | nur ohne Einnahmen für die Pflege |
Wie wirkt sich ein Pflegegrad auf die eigene Steuererklärung aus?
Ein Pflegegrad kann bei der pflegebedürftigen Person selbst Steuern sparen. Bei Pflegegrad 4 oder 5 steht ihr der Pauschbetrag für hilflose Menschen von 7.400 Euro im Jahr zu. Dazu kommen Abzüge für Pflegekosten als außergewöhnliche Belastung oder als haushaltsnahe Dienstleistung.
Hilflos im Steuerrecht ist, wer dauernd fremde Hilfe für alltägliche Verrichtungen braucht. Den Nachweis führt das Merkzeichen H im Schwerbehindertenausweis. § 65 Abs. 2 EStDV stellt die Einstufung in Pflegegrad 4 oder 5 dem Merkzeichen H gleich. Dann gilt nach § 33b Abs. 3 EStG ein Pauschbetrag von 7.400 Euro. Als Nachweis dient der Bescheid der Pflegekasse (§ 65 Abs. 2a EStDV).
Für Pflege- und Betreuungsleistungen, etwa durch einen Pflegedienst oder eine Haushaltshilfe, ermäßigt sich die Einkommensteuer nach § 35a Abs. 2 EStG um 20 Prozent der Arbeitskosten, höchstens um 4.000 Euro im Jahr. Voraussetzung sind eine Rechnung und eine Zahlung auf das Konto des Anbieters. Aufwendungen, die schon als außergewöhnliche Belastung berücksichtigt sind, zählen hier nicht.
Pflegekosten als außergewöhnliche Belastung nach § 33 EStG zählen nur, soweit sie die steuerpflichtige Person selbst tragen muss. Was die Pflegekasse erstattet oder als Leistung übernimmt, ist keine eigene Belastung. Für die konkrete Berechnung ist eine Steuerberatung oder ein Lohnsteuerhilfeverein zuständig; dieser Ratgeber gibt die gesetzliche Ausgangslage wieder.
Wird das Pflegegeld dem Finanzamt gemeldet?
Für das Pflegegeld sieht das Einkommensteuergesetz keine Meldung der Pflegekasse an das Finanzamt vor. Die Pflicht zur Rentenbezugsmitteilung nach § 22a EStG trifft Rentenversicherungsträger, Versorgungseinrichtungen und Versicherungsunternehmen für Renten. Pflegegeld ist nach § 3 Nr. 1 Buchst. a EStG steuerfrei.
In die Steuererklärung gehört das Pflegegeld bei der pflegebedürftigen Person deshalb nicht. Bei der Pflegeperson ist der steuerfreie Teil nach § 3 Nr. 36 EStG ebenfalls keine zu versteuernde Einnahme.
Relevant wird die Weitergabe trotzdem: Wer den Pflege-Pauschbetrag beantragt, erklärt damit, keine Einnahmen für die Pflege erhalten zu haben. Erhält die Pflegeperson weitergegebenes Pflegegeld, ist diese Voraussetzung nicht erfüllt. Eine einfache Aufstellung mit Datum, Betrag und Zweck der Zahlungen hilft bei Rückfragen des Finanzamts.
Wann gilt Pflegegeld als Einkommen?
Pflegegeld gilt bei einkommensabhängigen Sozialleistungen nicht als Einkommen. § 13 Abs. 5 SGB XI bestimmt, dass Leistungen der Pflegeversicherung dort unberücksichtigt bleiben. Das betrifft etwa Bürgergeld, Grundsicherung, Wohngeld und Leistungen nach dem Asylbewerberleistungsgesetz.
Die Vorschrift nennt eine Ausnahme: das Pflegeunterstützungsgeld nach § 44a Abs. 3 SGB XI, das Beschäftigte bei einer kurzfristigen Arbeitsverhinderung wegen Pflege erhalten. Gleichwertige Leistungen aus einer privaten Pflegeversicherung behandelt § 13 Abs. 5 Satz 2 SGB XI wie die gesetzlichen.
Weitergeleitetes Pflegegeld bleibt nach § 13 Abs. 6 SGB XI auch bei Unterhaltsansprüchen und Unterhaltspflichten der Pflegeperson unberücksichtigt. Ausnahmen gelten in bestimmten Fällen des Familienrechts, etwa nach §§ 1361 Abs. 3, 1579, 1603 Abs. 2 und 1611 Abs. 1 BGB, und wenn die Pflegeperson ihren Unterhalt selbst decken kann und die gepflegte Person mit dem Unterhaltspflichtigen nicht in gerader Linie verwandt ist.
- Bürgergeld und Grundsicherung: Pflegegeld zählt nicht als Einkommen (§ 13 Abs. 5 SGB XI).
- Wohngeld: Pflegegeld zählt nicht als Einkommen (§ 13 Abs. 5 SGB XI).
- Unterhalt: weitergeleitetes Pflegegeld bleibt grundsätzlich unberücksichtigt (§ 13 Abs. 6 SGB XI).
- Pflegeunterstützungsgeld: Ausnahme, es kann als Einkommen zählen (§ 13 Abs. 5 Satz 1 SGB XI).
- Einkommensteuer: Pflegegeld ist steuerfrei (§ 3 Nr. 1 Buchst. a EStG).
Bekommen pflegende Angehörige Rentenpunkte?
Ja. Pflegende Angehörige erwerben Rentenansprüche, wenn sie eine Person ab Pflegegrad 2 mindestens zehn Stunden pro Woche an mindestens zwei Tagen pflegen und höchstens 30 Stunden pro Woche erwerbstätig sind. Die Pflegekasse zahlt dann Rentenbeiträge (§ 44 SGB XI, § 3 SGB VI).
Die Pflege muss nicht erwerbsmäßig sein. Erhält die Pflegeperson von der gepflegten Person ein Entgelt, das das Pflegegeld nicht übersteigt, gilt sie nach § 3 Satz 2 SGB VI weiterhin als nicht erwerbsmäßig tätig. Ob die Stunden erreicht sind, ermittelt der Medizinische Dienst; pflegen mehrere Personen, wird der Aufwand aufgeteilt (§ 44 Abs. 1 SGB XI).
Die Höhe hängt von Pflegegrad und Leistungsart ab. § 166 Abs. 2 SGB VI setzt einen Prozentsatz der Bezugsgröße als beitragspflichtige Einnahme an. Die Bezugsgröße beträgt 2026 nach der Sozialversicherungs-Rechengrößenverordnung 3.955 Euro im Monat. Bei reinem Pflegegeld und Pflegegrad 3 sind das 43 Prozent, also 1.700,65 Euro im Monat.
Rechnerisch ergibt ein Jahr Pflege mit reinem Pflegegeld 2026 je nach Pflegegrad zwischen 0,25 und 0,91 Entgeltpunkte. Grundlage ist das vorläufige Durchschnittsentgelt 2026 von 51.944 Euro (Anlage 1 SGB VI). Mit dem aktuellen Rentenwert von 42,52 Euro ab 1. Juli 2026 entspricht das zwischen etwa 10,49 und 38,85 Euro Monatsrente je Pflegejahr. Das Bundesgesundheitsministerium nennt über alle Pflegegrade und Leistungsarten hinweg 7,34 bis 38,85 Euro; der Tiefstwert gilt für Pflegegrad 2 mit reiner Sachleistung (Wert seit 1. Juli 2026). Die verbindliche Berechnung erfolgt durch die Rentenversicherung.
| Pflegegrad | nur Pflegegeld | Kombinationsleistung | nur Sachleistung | Entgeltpunkte je Jahr (nur Pflegegeld, rechnerisch) | Monatsrente je Pflegejahr (nur Pflegegeld, rechnerisch) |
|---|---|---|---|---|---|
| Pflegegrad 2 | 27 % | 22,95 % | 18,9 % | 0,2467 | ca. 10,49 Euro |
| Pflegegrad 3 | 43 % | 36,55 % | 30,1 % | 0,3929 | ca. 16,71 Euro |
| Pflegegrad 4 | 70 % | 59,5 % | 49 % | 0,6396 | ca. 27,19 Euro |
| Pflegegrad 5 | 100 % | 85 % | 70 % | 0,9137 | ca. 38,85 Euro |
Mindert Pflegegeld die eigene Rente?
Nein. Das Pflegegeld mindert weder die Rente der pflegebedürftigen Person noch die der Pflegeperson. Es ist eine steuerfreie Sozialleistung und kein Arbeitseinkommen. Für die Pflegeperson wirkt die Pflege in die Gegenrichtung, weil sie zusätzliche Rentenansprüche aufbaut.
Pflegeperson im Sinne des SGB XI ist nach § 19 SGB XI, wer eine pflegebedürftige Person nicht erwerbsmäßig in ihrer häuslichen Umgebung pflegt. Wie diese Pflege organisiert und das Geld weitergegeben wird, beschreibt der Ratgeber Pflegegeld an pflegende Angehörige weitergeben.
Wann das Pflegegeld überwiesen wird und ab welchem Monat es zusteht, erklärt der Ratgeber Pflegegeld-Auszahlung.
Welche Fehler kosten bei Steuer und Rente Geld?
Fünf Fehler führen bei Pflegegeld, Steuer und Rente am häufigsten zu Nachteilen.
- Pflege-Pauschbetrag trotz Weitergabe beantragen: Wer Pflegegeld erhält, hat keinen Anspruch, außer Eltern eines Kindes mit Behinderung.
- Mehr als das Pflegegeld zahlen: Der Teil über der Grenze ist nicht nach § 3 Nr. 36 EStG steuerfrei.
- Pauschbetrag von 7.400 Euro übersehen: Bei Pflegegrad 4 oder 5 genügt der Bescheid als Nachweis für Hilflosigkeit.
- Rentenbeiträge nicht prüfen: Pflegeperson, Stunden und Erwerbstätigkeit müssen der Pflegekasse bekannt sein.
- Veraltete Grenzen nutzen: 2026 gelten 347, 599, 800 und 990 Euro sowie mindestens 131 Euro.
Anspruch prüfen
In unter einer Minute klären, ob und in welcher Höhe ein Anspruch besteht.
Zum Pflegebox-CheckHäufige Fragen
Ist Pflegegeld steuerpflichtig?
Nein. Für die pflegebedürftige Person ist Pflegegeld nach § 3 Nr. 1 Buchst. a EStG steuerfrei. Bei pflegenden Angehörigen ist weitergegebenes Pflegegeld bis zur Höhe des Pflegegeldes steuerfrei (§ 3 Nr. 36 EStG).
Wie viel Pflegegeld ist steuerfrei?
Bei der pflegebedürftigen Person der gesamte Betrag. Bei der Pflegeperson bis zur Höhe des Pflegegeldes: 2026 sind das 347, 599, 800 oder 990 Euro im Monat je nach Pflegegrad, mindestens 131 Euro.
Wird das Pflegegeld dem Finanzamt gemeldet?
Eine Meldung der Pflegekasse an das Finanzamt sieht das Einkommensteuergesetz für das steuerfreie Pflegegeld nicht vor. Die Rentenbezugsmitteilung nach § 22a EStG betrifft Renten, nicht das Pflegegeld.
Wann gilt Pflegegeld als Einkommen?
Bei einkommensabhängigen Sozialleistungen wie Bürgergeld, Grundsicherung oder Wohngeld nicht (§ 13 Abs. 5 SGB XI). Ausgenommen davon ist das Pflegeunterstützungsgeld. Bei Unterhalt bleibt weitergeleitetes Pflegegeld grundsätzlich unberücksichtigt (§ 13 Abs. 6 SGB XI).
Wie wirkt sich eine Pflegestufe auf die Steuererklärung aus?
Bei Pflegegrad 4 oder 5 steht der pflegebedürftigen Person ein Pauschbetrag von 7.400 Euro zu (§ 33b Abs. 3 EStG, § 65 EStDV). Pflegende Angehörige ohne Einnahmen für die Pflege erhalten einen Pflege-Pauschbetrag von 600, 1.100 oder 1.800 Euro (§ 33b Abs. 6 EStG).
Bekomme ich den Pflege-Pauschbetrag, wenn ich das Pflegegeld erhalte?
Nein. Der Pflege-Pauschbetrag setzt voraus, dass die Pflegeperson keine Einnahmen für die Pflege erhält. Weitergegebenes Pflegegeld zählt als Einnahme. Nur Eltern, die Pflegegeld für ihr Kind mit Behinderung empfangen, behalten den Anspruch.
Muss Pflegegeld in der Steuererklärung angegeben werden?
Bei der pflegebedürftigen Person nicht als Einnahme. Bei der Pflegeperson ist der steuerfreie Teil nach § 3 Nr. 36 EStG keine zu versteuernde Einnahme. Beim Antrag auf den Pflege-Pauschbetrag spielt die Weitergabe aber eine Rolle.
Ist Pflegegeld bei Pflegegrad 1 für Angehörige steuerfrei?
Bei Pflegegrad 1 gibt es kein Pflegegeld. Zahlungen der pflegebedürftigen Person an pflegende Angehörige bleiben trotzdem bis 131 Euro im Monat steuerfrei, weil § 3 Nr. 36 EStG mindestens den Entlastungsbetrag freistellt.
Wie viele Rentenpunkte bringt die Pflege?
Bei reinem Pflegegeld rechnerisch 2026 etwa 0,25 Entgeltpunkte je Jahr bei Pflegegrad 2 und 0,91 bei Pflegegrad 5. Das entspricht rund 10,49 bis 38,85 Euro Monatsrente je Pflegejahr; bei reiner Sachleistung in Pflegegrad 2 sind es 7,34 Euro, über alle Leistungsarten nennt das BMG 7,34 bis 38,85 Euro. Grundlage sind § 166 Abs. 2 SGB VI und die Rechengrößen 2026.
Ist der Entlastungsbetrag steuerfrei?
Ja. Er ist eine Leistung der Pflegeversicherung und nach § 3 Nr. 1 Buchst. a EStG steuerfrei.
Ersetzt dieser Ratgeber eine Steuerberatung?
Nein. Er gibt die gesetzliche Ausgangslage wieder. Für den Einzelfall sind eine steuerberatende Person oder ein Lohnsteuerhilfeverein zuständig.
Offizielle Quelle
- § 3 Nr. 36 EStG (Steuerfreiheit weitergegebenes Pflegegeld)
- § 33 EStG (Außergewöhnliche Belastungen)
- § 33b Abs. 6 EStG (Pflege-Pauschbetrag)
- § 65 EStDV (Nachweis der Behinderung und des Pflegegrads)
- § 35a EStG (Steuerermäßigung für haushaltsnahe Dienstleistungen)
- § 22a EStG (Rentenbezugsmitteilungen)
- § 37 SGB XI (Pflegegeld)
- § 45b SGB XI (Entlastungsbetrag)
- § 13 SGB XI (Verhältnis zu anderen Sozialleistungen)
- § 44 SGB XI (Soziale Sicherung der Pflegepersonen)
- § 19 SGB XI (Begriff der Pflegeperson)
- § 3 SGB VI (Versicherungspflicht der Pflegepersonen)
- § 166 SGB VI (Beitragspflichtige Einnahmen Pflegepersonen)
- § 1 SVBezGrV 2026 (Bezugsgröße 2026)
- Anlage 1 SGB VI (Durchschnittsentgelt, vorläufig 2026)
- § 1 Rentenwertbestimmungsverordnung 2026 (aktueller Rentenwert ab 01.07.2026)
- Bundesministerium für Gesundheit: Pflegeneuordnungsgesetz (PNOG), Gesetzentwurf Kabinett 30.09.2026
Weiterlesen
- Pflegegeld 2026: Beträge, Voraussetzungen und was daneben noch zusteht
- Pflegegeld für pflegende Angehörige: Höhe, Weitergabe, Absicherung und Freistellung
- Pflegegeld-Auszahlung: Wann das Geld kommt und was das Gesetz regelt
- Pflegegeld beantragen: Antragsweg, Fristen und Auszahlungsbeginn
- Pflegebox beantragen: Antrag, Fristen und Ablauf bis zur monatlichen Lieferung
Alle Angaben ohne Gewähr, Stand 09/2026. Betreiber ist die Einfach zum Angebot GmbH, die selbst eine Pflegebox anbietet. Wir ersetzen keine Sozialrechtsberatung.
Fachlich verantwortlich
Julian Weber, Geschäftsführer der Einfach zum Angebot GmbH. Das Unternehmen vermittelt Pflegeboxen und betreibt den verlinkten Shop; daraus kennt er Antrag, Abrechnung mit den Pflegekassen und die Produktauswahl aus der Praxis.
Wirtschaftliches Interesse: Die Einfach zum Angebot GmbH verdient an Pflegeboxen, die über den Shop zustande kommen. Rechtsangaben stammen deshalb ausschließlich aus dem Gesetzestext, Daten aus amtlichen Quellen. Unsere Redaktionsrichtlinien